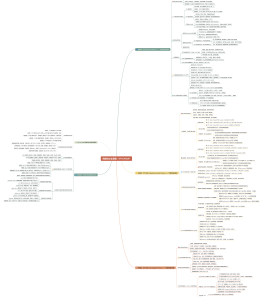
🧠 第一部分:认知篇——基金到底是什么
💎 1.1 基金的本质与运作机制
核心定义:集合投资、专业管理、风险共担、利益共享的集合投资工具
运作流程拆解
募集:基金公司向投资者发售份额,资金汇入托管银行
投资:基金经理根据合同约束,将资金分配至股票、债券等资产
估值:每个交易日收盘后,根据持仓资产收盘价计算基金总资产,除以总份额得出“单位净值”
分红:基金实现盈利且满足分红条件时,将部分收益以现金或份额形式发给投资者
申赎:投资者按当日未知价(收盘后计算的净值)买入或卖出基金份额
三大参与方(制衡机制)
持有人(你):出资人,享受收益,承担风险,拥有持有人大会投票权
管理人(基金公司):负责投资决策,收取管理费(通常股票基1.2-1.5%/年,从净值中每日扣除)
托管人(银行/券商):保管资金,监督管理人投资行为是否合规,收取托管费(通常0.1-0.25%/年)
🎯 1.2 为什么要买基金(优劣势客观分析)
散户直接炒股的四大局限
时间精力:上班族无法盯盘,容易错过买卖点
信息劣势:研报获取滞后,缺乏实地调研能力
情绪弱点:极易受市场波动影响,追涨杀跌
资金门槛:10万元买茅台只能买5手,无法分散风险
基金的四大核心优势
分散风险:单只基金通常持有50-100只股票,单只暴雷对整体影响可控
专业投研:依托基金公司几十人的研究团队和昂贵的数据终端
门槛极低:10元甚至1元即可起投,享受专业机构服务
流动性好:开放式基金T+1确认,T+2至T+7到账,远胜房产和私募
基金的三大局限(买前必知)
不保本:资管新规后打破刚兑,净值波动甚至亏损是常态
隐性费用:即使亏损,管理费/托管费依然照收,长期侵蚀收益
依赖人性:主动基金业绩高度绑定基金经理,经理离职或状态下滑直接影响业绩
📊 1.3 风险收益特征与外部影响
风险收益匹配铁律:高收益必然伴随高波动,不存在“保本且高收益”的产品
基金风险等级排序(由低到高)
R1 货币基金:年化2-3%,几乎无回撤,适合3个月内备用金
R2 纯债基金:年化3-5%,最大回撤<3%,适合1-2年不用的资金
R3 二级债基/偏债混合:年化5-8%,最大回撤5-10%,适合2-3年资金
R4 偏股混合基金:年化8-12%,最大回撤20-30%,适合3-5年资金
R5 股票/指数基金:长期年化10-15%,最大回撤30-50%,适合5年以上资金
宏观外部因素对基金的影响
通货膨胀:长期看,只有权益类资产(股票/偏股基金)能跑赢真实通胀
市场利率:利率上升,债券价格下跌(利空债基);利率下降,债券价格上涨(利好债基)
市场周期:A股通常3-5年一个牛熊周期,基金业绩随之呈现周期性波动
❓ 1.4 买前必问的5个灵魂问题
资金期限:3个月内用选货基,1-3年选债基,5年以上选股基/指基(期限错配是亏损主因)
风险承受:假设买入后立刻下跌20%,你的心理状态是失眠焦虑还是坦然加仓?
目标收益:放弃“一年翻倍”的赌徒心理,设定长期年化8-10%的合理预期
买入方式:有存量资金分批买,有每月结余定投,绝不一把梭哈
认知底线:不懂不买,买前必须清楚它投什么行业、经理是谁、最大回撤多少
🗂️ 第二部分:分类篇——基金有哪些类型
📊 2.1 按投资对象分类(最核心分类)
股票型基金:股票仓位≥80%,高波动高收益,受A股整体大盘影响极大
混合型基金:股债灵活配置,进可攻退可守
偏股混合:股票仓位60-95%,进攻性强,适合牛市
偏债混合:股票仓位0-40%,防守性强,是“固收+”产品的主力
灵活配置:股票仓位0-95%,极度依赖基金经理的择时能力
债券型基金:债券仓位≥80%,收益稳健
纯债基金:100%投资债券。短债(类增强货基,波动极小)、中长债(受利率影响大)
一级债基:债券+可转债(不直接买股票,通过转债间接参与股市)
二级债基:债券+最多20%股票,攻守兼备,适合稳健型投资者
货币型基金:投资短期货币工具(国债、央行票据、银行存单),T+0赎回,零手续费,纯现金管理工具
指数型基金:被动跟踪特定指数,费率低,透明度高,长期胜率优于大部分主动基金
宽基指数:沪深300(大盘蓝筹)、中证500(中盘成长)、中证1000(小微盘)
行业/主题指数:消费、医药、科技、新能源、红利等
QDII基金:投资境外市场(美股、港股、日股等),需注意汇率风险,且申赎时间较长(T+7至T+10)
FOF基金:基金中的基金,买一篮子基金,双重分散,适合完全不懂选基的“懒人”
🔒 2.2 按运作方式与交易渠道分类
开放式 vs 封闭式
开放式:随时可申赎,规模不固定,流动性好(市场绝对主流)
封闭式:封闭期内(通常1-5年)不可申赎,规模固定,利于经理长期布局,可在场内交易
持有期基金:每笔买入需锁定固定期限(如1年、3年)后方可赎回,强制投资者“管住手”
场内 vs 场外
场内基金(ETF/LOF):通过券商股票账户买卖,实时成交,按实时价格,仅收交易佣金(万0.5-万3),门槛通常1000元起
场外基金:通过银行、支付宝、天天基金等申赎,按当日收盘净值成交,收申赎费,10元起投
🔍 第三部分:选基篇——如何挑选一只好基金(核心重头戏)
🎯 3.1 选基四大核心原则
先选类型,再选具体基金(必须匹配自身风险偏好,切忌跨风险偏好买基)
先看长期(3-5年),再看短期(1年以内随机性大,冠军魔咒频发)
先看风险(最大回撤),再看收益(收益是承担风险的补偿)
先看人(基金经理),再看业绩(主动基金的灵魂是基金经理)
🏢 3.2 看基金公司与投研团队
规模与年限:优先选择管理规模千亿以上、成立10年以上的老牌/头部公司(如易方达、华夏、广发、富国、中欧等)
投研平台:核心基金经理离职率低,研究员团队庞大,内部投研体系完善
股东背景:券商系、银行系、保险系或个人系(管理层持股,通常更有活力)
👨💼 3.3 深度考察基金经理(主动基金的核心)
从业年限:最好>5年(经历过至少一轮完整牛熊周期,如2018年熊市、2022年熊市)
管理规模:股票基金50-300亿为宜(<2亿有清盘风险,>500亿“船大难掉头”超额收益下降)
投资风格:价值型(低估值、回撤小、牛市跑输)、成长型(高景气、波动大、牛市爆发)、均衡型(行业分散、适应性强)
警惕信号:频繁跳槽(稳定性差)、一拖多(管理>5只基金精力分散)、风格严重漂移
📊 3.4 看基金业绩与定期报告(实操指南)
长期业绩:近3年、近5年业绩稳定在同类前1/3或1/4
牛熊表现:牛市能跟上同类平均,熊市回撤小于同类平均(抗跌能力是核心)
如何阅读基金定期报告(季报/半年报/年报)
看基金经理自述:了解其投资思路变化、对后市的判断
看投资组合:股票/债券仓位变化,前十大重仓股是否发生大换血
看行业配置:判断基金是否押注单一赛道,评估行业集中度风险
看机构持有比例:机构占比高(如>30%)通常代表专业资金的认可
📉 3.5 看风险指标(决定持有体验)
最大回撤:历史最高点跌到最低点的幅度。股票基金<30%为佳,混合基金<20%为佳,越小越好
波动率:净值波动的剧烈程度。年化波动率股票基金<25%为佳,越小持有体验越好
夏普比率:每承担1单位风险获得的超额收益。>1为优秀,越大性价比越高
卡玛比率:年化收益 / 最大回撤。>1为优秀,衡量收益风险比的终极指标
💰 3.6 看费用、规模与持仓细节
费用结构:申购费(第三方平台通常1折)、赎回费(持有<7天收1.5%惩罚性费率)、管理费/托管费(隐性)
A类 vs C类选择:长期持有(>1年)选A类(收申购费,无销售服务费);短期持有(<1年)选C类(免申购费,按日收0.2-0.8%销售服务费)
规模区间:股票基金50-300亿,债券基金100-500亿。坚决避开<2亿(清盘风险)和>500亿(调仓困难)
持仓分析:前十大重仓股占比通常50-70%;换手率适中(200%-400%)较健康,过高像散户,过低可能死扛
🛠️ 3.7 选基工具与筛选标准
数据查询:天天基金(数据最全)、晨星网(权威评级)、韭圈儿(指数估值与对比)
极简筛选公式:成立>3年 + 规模>5亿 + 近3年同类排名前30% + 最大回撤可控 + 基金经理任职>3年且稳定
💳 第四部分:买入篇——怎么买、何时买
🏪 4.1 买入渠道对比
第三方平台(首选):支付宝、天天基金、微信理财通。优点:申购费1折,品种全,操作便捷
券商:适合购买场内ETF,交易佣金低,实时成交,支持条件单
银行/基金公司直销:银行费率通常无折扣(除非活动),直销只能买自家产品,不推荐作为主力
💰 4.2 买入方式与进阶定投策略
一次性买入:仅适合市场极度低估时,有存量资金且具备一定择时能力的人
分批买入:将资金分3-5份,按月或按跌幅(如每跌5%买一份)分批买入,平滑成本
普通定投:每月固定时间、固定金额买入。优点:无需择时,自动摊低成本,强制储蓄
进阶定投策略
价值平均法:设定每期市值增长目标(如每月增1000元),倒推当期需投入金额。跌得多买得多,涨得多买得少甚至赎回
均线定投:参考250日均线,指数低于均线时加倍定投,高于均线时减半定投
估值定投:结合PE/PB百分位,低估区间(<30%)定投金额1.5倍,正常区间1倍,高估区间(>70%)0.5倍或暂停
⏰ 4.3 买入时机判断
估值法(最科学):查看宽基指数的PE/PB历史百分位。<30%低估区(大胆买),30-70%正常区(持有),>70%高估区(停止买入/分批卖)
情绪法:市场无人问津、基金发行冰点、媒体悲观时买入;人人谈论股票、爆款基金日光时谨慎
均线法:指数跌破年线(250日均线)后开始分批左侧布局
🎯 4.4 建仓策略与禁忌
核心-卫星策略:60-80%资金买宽基指数或均衡型主动基(核心,求稳),20-40%买行业主题基(卫星,博取高收益)
股债平衡策略:按风险偏好设定比例(如股50:债50),每年再平衡一次
建仓三大禁忌:忌一把梭哈(容易买在山顶)、忌追涨杀跌(追逐近期排行榜冠军)、忌忽略费率(频繁买卖产生高昂申赎费)
🧘 第五部分:持有篇——买入之后怎么办
🧠 5.1 持有心态与心理按摩
接受波动:股票基金年化波动20-30%是常态,波动不是风险,永久性损失(割肉)才是
减少盯盘:不要天天看净值,避免情绪化操作,建议每周或每月查看一次,甚至卸载软件
坚守纪律:严格执行既定策略,不因短期市场噪音和他人推荐改变长期计划
🔄 5.2 定投的持续与应对大跌
微笑曲线:先跌后涨的市场中,定投能在低位积累更多份额,反弹时快速盈利
下跌时坚持:下跌是定投的朋友,同样的钱能买到更多份额,摊低平均成本
应对大跌实操:大跌时绝不割肉,若有余钱可手动加倍定投;若无余钱,关闭软件假装没看见
止盈不止损:宽基指数定投只要逻辑未变,越跌越要坚持,绝不轻易止损
🔍 5.3 持仓监控(季度体检)
基金经理变更:主动基金若更换经理,需重新评估新经理能力,不符预期则考虑替换
风格漂移:如名为“文体健康”却重仓了半导体,或名为“大盘价值”却去炒小微盘,需警惕并赎回
规模异动:规模暴增(>500亿)可能拖累业绩,规模缩水(<2亿)有清盘风险
⚖️ 5.4 动态再平衡与分红处理
动态再平衡:资产比例偏离目标时(如股债目标50:50,实际变成60:40),卖出涨得多的,买入跌得多的,强制“高抛低吸”。建议每半年或一年进行一次
分红处理选择
现金分红:落袋为安,适合需要现金流或看空后市的投资者
红利再投资:分红自动转为基金份额,免申购费,享受复利效应,适合长期积累期的投资者(强烈推荐)
💸 第六部分:卖出篇——什么时候卖、怎么卖
🎯 6.1 卖出的核心理由(绝不因短期下跌而卖)
达到预设目标收益率(如30%、50%)
基金基本面恶化(基金经理离职、风格严重漂移、公司爆出合规问题)
发现明显更优的替代品种(同类型中性价比更高的)
个人资金需求或资产配置比例需要调整
📈 6.2 止盈策略(会卖才是师傅)
目标收益率止盈:达到设定值(如30%)即全部或分批赎回,简单有效
阶梯止盈法:收益达20%卖出1/3,达30%卖出1/3,达40%清仓,兼顾落袋为安和博取更高收益
估值止盈:指数PE百分位>80%进入高估区,开始分批卖出
最大回撤止盈:从最高点回撤一定比例(如8%或10%)时触发卖出,保住大部分利润
移动止盈:随着收益上涨,不断上调止盈线(如收益50%时,止盈线设为40%),让利润奔跑
📉 6.3 止损策略与换基考量
宽基指数/优质均衡基:一般不止损,通过定投摊低成本,等待周期回归
行业主题基/主动基:若买入逻辑破坏(如行业政策巨变、经理能力证伪),应果断止损
绝对价格止损:亏损达到个人承受极限(如-20%)且无补仓资金时,必须止损以保护心态
换基考量:不要因为短期业绩排名换基,要对比长期业绩、费率、经理稳定性,且注意同类型替换
💰 6.4 卖出后的资金安排
再投资:转入当前处于低估区间的其他基金,保持资金在市场中运转
转入防守:转入债券基金或货币基金,锁定利润,等待下一次大跌机会
改善生活:将部分收益用于消费或奖励自己,体会投资带来的正反馈,形成良性循环
🚀 第七部分:进阶篇——从入门到体系化
🎯 7.1 资产配置(决定90%的长期收益)
标准普尔家庭资产象限:要花的钱(10%,货基)、保命的钱(20%,保险)、生钱的钱(30%,股基)、保本升值的钱(40%,债基/养老)
生命周期法则:股票资产比例 ≈ 100 - 当前年龄(如30岁可配70%权益类资产,随年龄增长逐步降低风险)
核心逻辑:资产配置决定了组合的波动率和长期收益,选基只是微调
🎨 7.2 经典组合构建模型
核心-卫星组合:宽基指数(核心,60-80%) + 行业主题/优秀主动基(卫星,20-40%)
股债平衡组合:如经典的 60%股票基金 + 40%债券基金,通过再平衡实现动态调整
全天候策略:股票 + 长债 + 中债 + 黄金 + 商品,适应任何宏观环境(通胀/通缩/增长/衰退)
哑铃策略:一端配置极安全的资产(货基/国债),另一端配置高风险高收益资产(股票/加密货币),放弃中间地带
📈 7.3 指数投资进阶与行业轮动
宽基打底:沪深300(稳健)、中证500/1000(弹性)、科创/创业板(高成长)
策略指数:红利指数(高股息,防御性强,适合震荡市和熊市)、质量指数(高ROE)
行业轮动基本逻辑(难度较高,新手慎用):美林时钟框架,复苏期配周期/金融,过热期配商品,滞胀期配现金,衰退期配债券
🧠 7.4 克服行为金融弱点
损失厌恶:亏损的痛苦大于盈利的快乐 → 对策:用闲钱投资,拉长周期,减少查看频率
羊群效应:盲目跟风热门赛道 → 对策:逆向思维,人弃我取,关注冷门低估资产
过度自信:认为自己能精准预测市场 → 对策:承认无知,坚持定投和资产配置,放弃择时
锚定效应:死盯买入价,不愿在低于买入价时止损或加仓 → 对策:关注基本面和估值,忘记成本价
🚫 第八部分:避坑篇——常见误区与风险
❌ 8.1 认知误区(新手最容易犯的错)
“基金保本”:错!除50万内存款外,资管产品均不保本,盈亏自负
“净值低就是便宜”:错!1元的基金不一定比3元的便宜,关键看持仓估值和盈利能力
“分红就是白赚钱”:错!分红是净值下降换取现金,总资产不变,不是额外收益
“买排行榜第一的准没错”:错!冠军往往是极致押注单一行业,次年极易垫底(冠军魔咒)
“基金经理明星化”:错!明星经理规模过大后业绩往往平庸,且可能离职
🚫 8.2 操作误区(导致亏损的直接原因)
追涨杀跌:看到大涨才买入,一跌就恐慌割肉,完美错过上涨周期
频繁买卖:把基金当股票炒,产生高额申赎费(惩罚性1.5%),且极易踏空
只看短期业绩:根据近1个月或近3个月排名选基,忽略长期稳定性和回撤控制
不止盈:坐过山车,账面浮盈最终变成亏损,白忙一场
盲目补仓:在基本面恶化的基金上不断补仓,越陷越深
⚠️ 8.3 常见风险识别
市场风险:系统性下跌,所有股票基金都会受损,无法通过分散投资完全消除
流动性风险:封闭期基金或QDII基金急用钱时无法及时赎回,导致资金链断裂
清盘风险:连续60个工作日规模低于5000万,基金可能被迫清盘,打乱投资计划
信用风险:债券基金投资的债券发生违约,导致净值大幅下跌(需避开踩雷债基)
🚨 8.4 骗局与防范(保护本金的底线)
荐股群/杀猪盘:承诺高收益、带单操作、内部消息,最终骗取本金 → 绝不加陌生投资群
虚假平台:仿冒正规基金App,诱导充值到假账户 → 只在官方应用商店下载App,认准证监会备案
原始股/私募骗局:向普通散户兜售高门槛私募或原始股 → 牢记私募基金不得公开宣传,门槛100万起
保本高收益陷阱:承诺年化8%以上且保本 → 直接拉黑,涉嫌非法集资
🛠️ 第九部分:工具与资源篇
📊 9.1 核心数据与查询工具
综合查询:天天基金网(数据最全、免费、PC端体验好)、支付宝/微信理财通(移动端便捷)
专业评级:晨星网(Morningstar,全球权威,看3-5星评级,重点看3年期和5年期)、银河证券基金评级
估值与对比:韭圈儿App(指数估值温度计、基金深度对比、经理分析)、理杏仁(财务与估值数据,专业度高)
官方备案:中国证券投资基金业协会官网(查验基金与经理真伪,查询处罚记录)
📚 9.2 经典学习资源推荐
入门书籍:《指数基金投资指南》(银行螺丝钉,定投实操)、《解读基金》(季凯帆,理念启蒙)
进阶书籍:《漫步华尔街》(马尔基尔,有效市场理论)、《共同基金常识》(约翰·博格,指数基金之父)
心理与哲学:《投资最重要的事》(霍华德·马克斯,风险认知)、《行为金融学》(理解人性弱点)
优质内容:有知有行(播客/课程,重理念与陪伴)、且慢(长赢指数投资计划,实战组合)