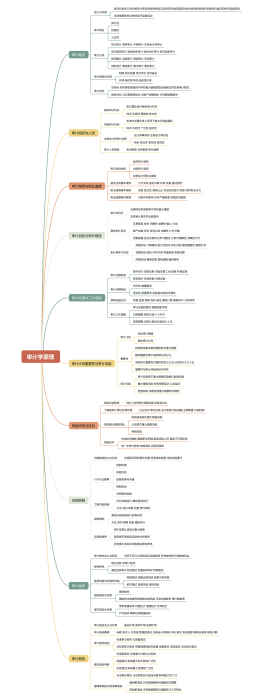
审计概述
定义与本质
独立机构或人员对被审计单位财政财务收支及经济活动的真实性合法性效益性进行审查评价鉴证的经济监督活动
本质是具有独立性的经济监督活动
审计分类
按主体分 政府审计 内部审计 注册会计师审计
按内容目的分 财政财务审计 财经法纪审计 经济效益审计
按范围分 全面审计 局部审计 专项审计
按时间分 事前审计 事中审计 事后审计
审计职能与作用
职能 经济监督 经济评价 经济鉴证
作用 制约性作用 促进性作用
审计目标
总目标 对财务报表是否不存在重大错报获取合理保证并发表审计意见
具体目标 与交易事项相关 与账户余额相关 与列报披露相关
审计准则与职业道德
审计准则体系
政府审计准则
内部审计准则
注册会计师执业准则
鉴证业务基本准则
三方关系 鉴证对象 标准 证据 鉴证报告
职业道德基本原则
诚信 独立性 客观公正 专业胜任能力 保密 良好职业行为
职业道德概念框架
识别不利影响 评价严重程度 采取防范措施
审计目标与审计程序
审计总目标
合理保证财务报表不存在重大错报
发表审计意见并出具报告
具体审计目标
交易事项 发生 完整性 准确性 截止 分类
账户余额 存在 权利义务 完整性 计价分摊
列报披露 发生及权利义务 完整性 分类可理解性 准确性计价
审计程序三阶段
准备阶段 了解情况 签订约定书 评价内控 确定重要性 编制计划
实施阶段 进驻 评价内控 审查报表 收集证据
终结阶段 整理证据 复核底稿 编写报告
审计证据与工作底稿
审计证据种类
按外形分 实物证据 书面证据 口头证据 环境证据
按来源分 外部证据 内部证据
审计证据特征
充分性 数量要求
适当性 质量要求 包括相关性和可靠性
获取证据方法
检查 监盘 观察 询问 函证 重新计算 重新执行 分析程序
审计工作底稿
审计证据的载体 质量控制手段
归档期限 报告日后六十天内
保存期限 自审计报告日起至少十年
风险评估与应对
风险评估程序
询问 分析程序 观察检查 项目组讨论
了解被审计单位及其环境
行业状况 单位性质 会计政策 目标战略 业绩衡量 内部控制
评估重大错报风险
财务报表层次重大错报风险
认定层次重大错报风险
特别风险
风险应对
总体应对措施 强调职业怀疑 指派经验人员 增加不可预见性
进一步审计程序 控制测试 实质性程序
审计抽样
审计抽样含义与特征
对低于百分之百的项目实施程序 所有抽样单元有被选机会
抽样种类
统计抽样 非统计抽样
属性抽样用于内控测试 变量抽样用于余额测试
抽样风险与非抽样风险
控制测试 信赖过度风险 信赖不足风险
细节测试 误受风险 误拒风险
控制测试中应用
属性抽样
确定样本规模考虑信赖过度风险 可容忍偏差率 预计偏差率
细节测试中应用
传统变量抽样 均值估计 差额估计 比率估计
PPS抽样 概率比例规模抽样
审计报告
审计报告要素
标题 收件人 引言段 管理层责任 注册会计师责任 审计意见 签名盖章 事务所信息 报告日期
审计报告类型
标准审计报告 无保留意见
非标准审计报告 带强调事项段无保留 保留意见 否定意见 无法表示意见
意见类型判断
无保留意见 所有重大方面公允反映
保留意见 影响重大但不具有广泛性
否定意见 影响重大且具有广泛性
无法表示意见 无法获取充分适当证据 影响重大且广泛
强调事项段与其他事项段
强调事项段 已列报披露但对理解至关重要
其他事项段 未列报披露但与理解审计工作相关