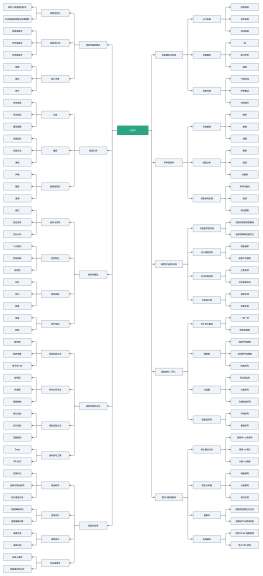
会计对象
一个会计主体在生产过程中的资金(或价值)及其运动
以货币表现的经济活动过程在会计上通常被概括为资金运动或价值运动过程
会计要素
会计要素是会计对象要素的简称,是对会计对象的具体内容所做的基本分类。
会计的基本要素构成了会计对象
六大要素
资产
负债
所有者权益
收入
费用
利润
资产
概念:资产是指过去的交易或事项形成并由企业拥有或者控制的能以货币计量的经济资源,该资源预期会给企业带来经济利益
资产是一种经济资源,表现为资金的各种占用形态
资产必须能以货币计量
企业的资产是企业拥有或可以控制的
负债
负债是指过去的交易或事项形成的企业所承担的能以货币计量的现时义务,负债的发生时意味着有经济资源流入企业,负债被偿还时将会导致经济资源流出企业。负债必须以资产或劳务偿付,履行偿付义务会导致经济利益流出企业。
负债是由于过去的经济业务产生,现在已经存在的一项经济责任
负债必须是能以货币计量的经济责任
负债是企业将以转让资产或提供劳务的方式来偿付的经济责任
负债的分类
流动负债
短期借款
应付票据
应付账款
预收货款
应付工资
应交税费
其他应付款等
所有者权益
所有者权益是指企业所有者对该主体净资产的要求权,其金额为净资产减去负债后的余额,是所有者在企业资产中享有的经济利益
所有者权益包括企业投资者对企业的投入资本以及经营中形成的利润积累等
所有者权益的定义包含两个层面的含义
所有者权益是一种剩余权益;从形成企业资产的资金来源角度看,在企业总资产中除了通过向债权人借款获得经济资源外,其余的都是属于所有者的权益
所有者权益是由两部分构成的
所有者的原始投资额——如实收资本或股本
通过生产经营产生的利润积累或未分配利润
内容
外部投入与内部积累
实收资本
资本公积
盈余公积
未分配利润
收入
收入是企业在销售商品、提供劳务及让渡资产使用权等日常活动中所形成的经济利益的总流入,是企业在销售商品或者提供劳务等经营业务中实现的营业收入,包括主营业务收入和其他业务收入
费用
企业为销售商品、提供劳务等开展日常活动所发生的经济利益的流出。费用是企业在生产经营过程中发生的各项耗费。
广义狭义之分
广义:费用和损失是不区分的
狭义:仅指销售商品、提供劳务等日常活动所产生的耗费
(我国是不区分费用和损失的)
利润
是企业在一定期间的经营成果,包括营业利润、投资净收益和营业外收支净额。
会计等式与会计事项
会计等式
会计方程式、会计平衡公式或会计恒等式,是用数学公式概括表示各会计要素内在经济关系的公式,是反映各会计要素数量关系的等式
资产=负债+所有者权益
收入-费用=利润
所有者权益
所有者权益=实收资本+未分配利润
=实收资本+(收入-费用)
资产=负债+实收资本+收入-费用
会计事项
定义:企业经济活动中应该在会计上进行处理的事项
也称经济业务
经济业务与会计等式的关系
无论在哪一个时间节点上,哪一项经济业务的发生,都不会破坏资产和负债及所有者权益之间的恒等关系