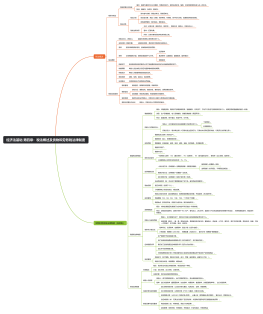
增值税法律制度
增值税概述
概念:对销售货物、提供加工修理修配劳务、销售服务、无形资产、不动产以及进口货物的单位和个人,就其实现的增值额征收的一种税。
类型:生产型增值税、收入型增值税、消费型增值税(我国采用)。
特点:道道征税、税不重征、税收中性、价外税。
纳税人与扣缴义务人
纳税人:在中国境内发生应税销售行为的单位和个人。
一般纳税人
小规模纳税人
扣缴义务人:境外单位或个人在境内发生应税行为,在境内未设有经营机构的,以购买方为扣缴义务人。
征税范围
销售或进口货物(有形动产)。
销售劳务(加工、修理修配劳务)。
销售服务(交通运输、邮政、电信、建筑、金融、现代服务、生活服务等)。
销售无形资产。
销售不动产。
税率与征收率
一般纳税人税率:13%(基本税率)、9%(低税率)、6%(现代服务业等)、零税率(出口货物、服务等)。
小规模纳税人及特定业务征收率:3%、5%。
应纳税额计算
一般计税方法:应纳税额 = 当期销项税额 - 当期进项税额。
销项税额 = 销售额 × 税率。
进项税额(准予抵扣、不得抵扣的规定)。
简易计税方法:应纳税额 = 销售额 × 征收率。
进口货物计税:应纳税额 = 组成计税价格 × 税率。
税收优惠
法定免税项目(如:农业生产者销售的自产农产品、避孕药品和用具等)。
起征点规定(适用于个人)。
小规模纳税人阶段性免征、减征政策。
征收管理
纳税义务发生时间(收讫销售款项、取得索取销售款项凭据、开具发票、进口报关等)。
纳税期限(1日、3日、5日、10日、15日、1个月或1个季度)。
纳税地点(机构所在地、应税行为发生地、报关地海关等)。
消费税法律制度
消费税概述
概念:对特定消费品和消费行为在特定环节征收的一种流转税。
特点:征税项目选择性、征税环节单一性(生产、委托加工、进口环节,超豪华小汽车和金银首饰在零售环节加征)、税率税额差异性、税收调节特殊性。
纳税人与征税范围
纳税人:在中国境内生产、委托加工和进口应税消费品的单位和个人。
征税范围(税目):烟、酒、高档化妆品、贵重首饰及珠宝玉石、鞭炮焰火、成品油、小汽车、摩托车、高尔夫球及球具、高档手表、游艇、木制一次性筷子、实木地板、电池、涂料等。
税率与计税方法
税率形式:比例税率、定额税率、复合计税(比例+定额)。
计税依据:销售额(从价计征)、销售数量(从量计征)、复合计税(销售额+销售数量)。
应纳税额计算
生产销售环节应纳税额计算。
自产自用应税消费品应纳税额计算(用于连续生产、用于其他方面)。
委托加工应税消费品应纳税额计算(受托方代收代缴)。
进口环节应纳税额计算。
已纳消费税扣除计算(外购或委托加工收回的应税消费品用于连续生产应税消费品)。
征收管理
纳税环节(生产销售、委托加工收回、进口、零售(金银首饰、超豪华小汽车))。
纳税义务发生时间、纳税期限、纳税地点。
关税法律制度
关税概述
概念:海关依法对进出关境的货物、物品征收的一种税。
分类:进口关税、出口关税、过境关税。
征税对象:准许进出境的货物和物品。
纳税人与税率
纳税人:进口货物的收货人、出口货物的发货人、进出境物品的所有人。
税率:进口关税税率(最惠国税率、协定税率、特惠税率、普通税率、关税配额税率等)、出口关税税率。
完税价格与应纳税额
进口货物完税价格:以成交价格为基础,包括货价、运费、保险费等。
出口货物完税价格:以离岸价格(FOB)为基础,扣除出口关税。
应纳税额计算:从价计征(完税价格×税率)、从量计征(货物数量×单位税额)、复合计征、滑准税计征。
税收优惠与征收管理
法定减免税(如:无商业价值的广告品和货样、外国政府/国际组织无偿赠送的物资等)。
特定减免税(如:科教用品、残疾人专用品等)。
征收管理:纳税申报、关税缴纳、关税退还、补征和追征、关税滞纳金